Industrie & Cobots
La classe des robots industriels et cobots représente le socle de l'automatisation manufacturière moderne, avec une maturité technologique avancée mais des défis persistants en termes de coût, de flexibilité et d'intégration logicielle. Aujourd'hui, ces robots couvrent un spectre allant des bras collaboratifs légers aux systèmes industriels haute performance, en passant par des solutions hybrides combinant précision mécanique et intelligence embarquée. Leur adoption s'accélère grâce à la baisse des coûts des composants, à l'émergence de modèles de fondation robotique généralistes et à l'évolution des modèles économiques (RaaS, abonnements). Cependant, la production à grande échelle de robots humanoïdes ou de systèmes hautement intégrés reste un verrou majeur, limitant encore leur déploiement massif dans des environnements non structurés.
⚙️ Technique
Caractéristiques typiques
- Charge utile
- 0,5 à 30 kg pour les cobots; 50 à 500 kg pour les robots industriels standards
- Portée
- 500 à 1 700 mm pour les bras articulés; jusqu'à 3 000 mm pour les robots cartésiens ou SCARA
- Vitesse de pointe
- 1 à 2 m/s pour les cobots; 3 à 6 m/s pour les robots industriels haute performance
- Répétabilité
- ±0,01 à ±0,05 mm pour les systèmes industriels; ±0,05 à ±0,1 mm pour les cobots
- Degrés de liberté (DoF)
- 6 à 7 pour les bras manipulateurs standards; jusqu'à 12 pour les robots humanoïdes ou spécialisés
- Autonomie énergétique
- 2 à 8 heures pour les cobots sur batterie; 24/7 pour les robots industriels connectés au réseau
- Précision de positionnement
- 0,02 à 0,1 mm pour les applications critiques (soudage, assemblage)
- Température de fonctionnement
- -10°C à +50°C pour les environnements industriels standards
Technologies clés
- Moteurs frameless et servomoteurs haute densité de couple pour réduire l'encombrement et améliorer la précision des articulations
- Réducteurs à ondes de forme ou harmoniques pour des transmissions compactes et à haut rendement, essentiels aux articulations robotiques
- Capteurs de couple intégrés dans chaque axe pour une détection en temps réel des forces externes et une collaboration homme-robot sécurisée
- Systèmes de motion control unifiés combinant actionneurs, entraînements et logiciels pour une intégration clé en main
- Modèles de fondation Vision-Langage-Action (VLA) pour des comportements multi-tâches et une généralisation cross-embodiment
- Plateformes logicielles industrielles (OS temps réel, middleware robotique) pour une programmation intuitive et une scalabilité multi-robots
- Batteries haute densité énergétique et systèmes de gestion thermique pour les robots mobiles ou autonomes
Verrous techniques
- Passage à l'échelle industrielle des composants mécaniques (actionneurs, réducteurs) pour les humanoïdes, avec des cycles de développement de 2 à 5 ans
- Réduction du coût total de possession (TCO) pour les modèles de fondation robotique, encore prohibitifs pour les PME
- Gestion du sim-to-real gap pour les modèles d'IA embarqués, limitant leur généralisation hors environnements contrôlés
- Interopérabilité entre plateformes logicielles et matérielles, freinant l'adoption de solutions multi-vendeurs
- Sécurité et certification des systèmes collaboratifs dans des environnements dynamiques et non structurés
💶 Économie
- Prix unitaire
- 15 000 à 150 000 € selon la classe (cobot léger à robot industriel lourd)
- Investissements
- Levée massive de fonds pour les startups IA robotique (ex: Physical Intelligence : 400 M$ en 2025) et consolidation du secteur via acquisitions (ex: NEURA Robotics rachète ADLATUS en 2026). Investissements industriels ciblés sur les composants critiques (ex: Schaeffler investit 500 M€ dans des réducteurs pour humanoïdes d'ici 2027).
Modèles économiques
- Vente directe (robot + services d'intégration)
- Robotics as a Service (RaaS) avec abonnement mensuel incluant maintenance et mises à jour logicielles
- Location courte durée pour des projets ponctuels ou des tests de faisabilité
- Abonnements logiciels pour modèles de fondation robotique (VLA) ou plateformes d'IA industrielle
- Partenariats OEM pour co-développement de solutions clés en main
Secteurs clients
Tendances
- Émergence des modèles de fondation robotique (VLA) comme pi0.7 de Physical Intelligence, réduisant les coûts de développement et accélérant le déploiement
- Adoption croissante des cobots dans les PME grâce à des solutions RaaS et des prix unitaires en baisse (ex: bras à ~3 500 $ pour les startups IA)
- Développement de robots humanoïdes industriels avec des architectures articulaires optimisées (ex: approche 'joint-by-joint' de Kollmorgen)
- Intégration de l'IA générative pour la programmation naturelle des robots (ex: FANUC et Google fusionnent leurs IA pour des usines plus intelligentes)
- Standardisation des plateformes logicielles industrielles (ex: iiQKA.OS2 de KUKA, AMP) pour une interopérabilité accrue
🤖 Modèles de robots
🏭 Acteurs de la classe
| Entreprise | Robot phare | Valorisation | C.A. annuel | Production | Levées / effectifs |
|---|---|---|---|---|---|
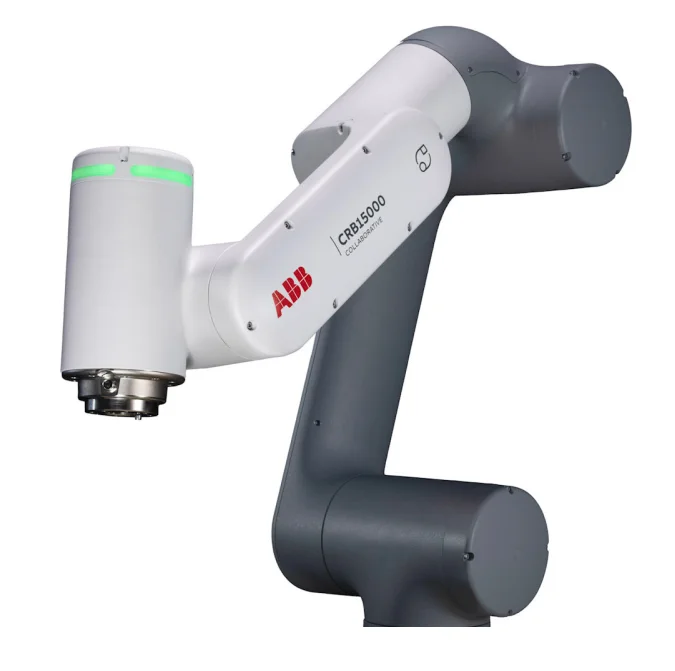
| ABB RoboticsSuisse · 1988 | GoFa / YuMi | Division ABB Group (Cap. ~90 Mrd $) | 3.6 Mrd $ / an | ~50 000+ robots / an | 11 000+ salariés dédiés |
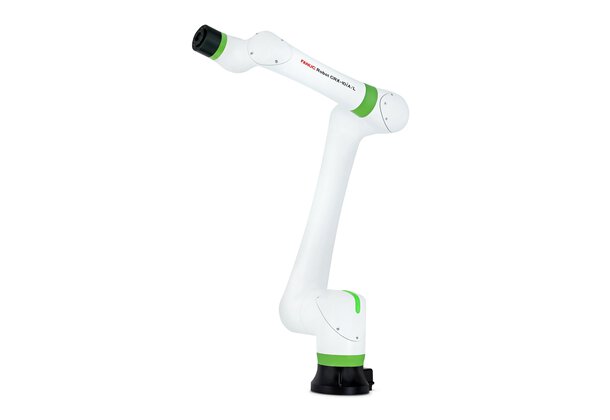
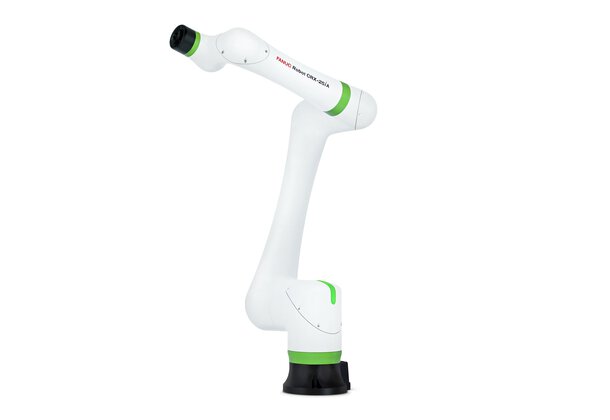
| FANUCJapon · 1956 | CRX Series | Cap. boursière ~35 Mrd $ | 5.2 Mrd $ / an | ~100 000+ robots industriels / an | 9 000+ salariés mondiaux |
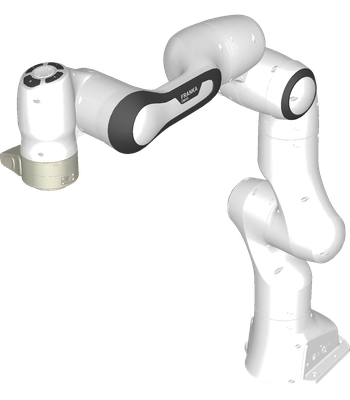
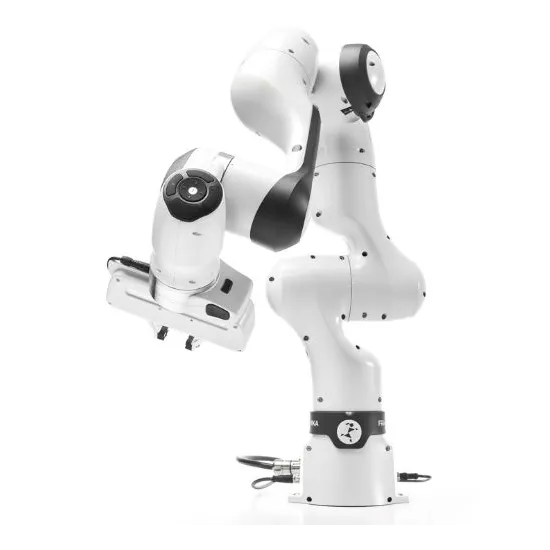
| Franka RoboticsAllemagne · 2016 | Franka Research 3 (FR3) | ~250 M$ | ~30 M$ / an | ~1 200+ bras tactiles / an | 220+ salariés |
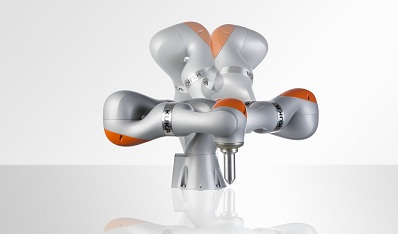
| KUKA RoboticsAllemagne · 1898 | LBR iiwa / KR QUANTEC | Filiale Midea Group (~4 Mrd $) | 3.9 Mrd € / an | ~45 000+ bras robotisés / an | 14 000+ salariés |
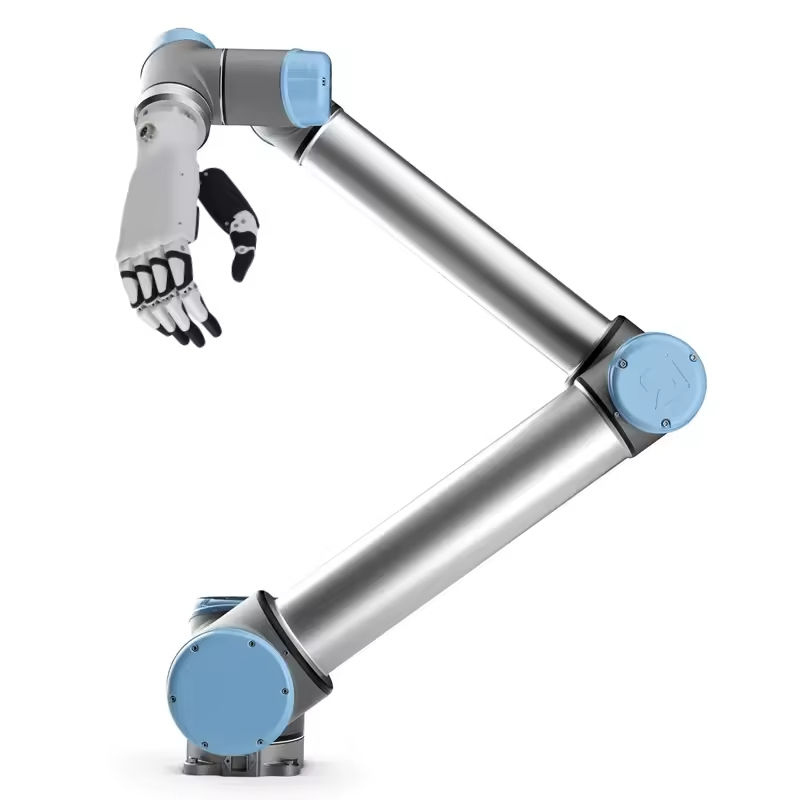
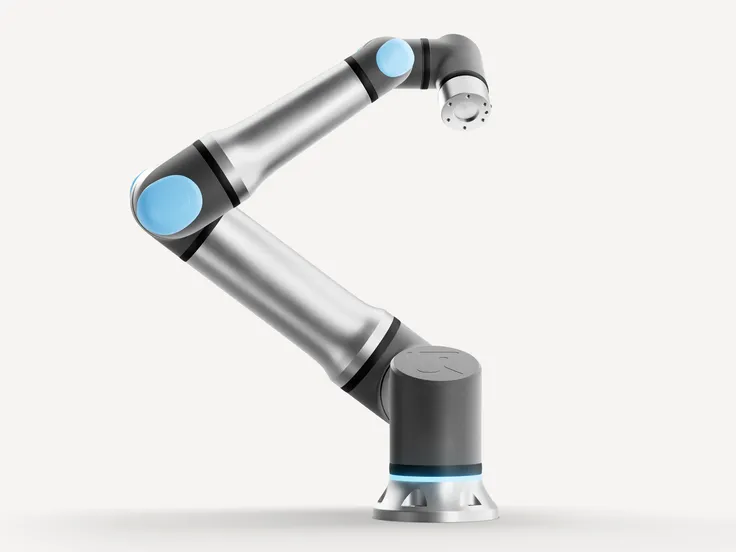
| Universal RobotsDanemark · 2005 | UR20 / UR30 | Filiale Teradyne (Cap. ~15 Mrd $) | 375 M$ / an (2024) | ~15 000+ cobots / an (75 000+ installés) | 1 000+ salariés mondiaux |
| Franka Emika GmbHAllemagne · 2016 | Franka Emika Panda | — | — | — | — |
| Physical IntelligenceÉtats-Unis · 2024 · activité secondaire | pi0 (VLA Model) | 2.4 Mrd $ (Nouveau statut Licorne) | Pre-revenue (Modèles IA VLA) | Modèle logiciel universel pi0 | 400 M$ levés (Bezos, OpenAI, Khosla) |
| Kollmorgen CorporationÉtats-Unis · 1916 · activité secondaire | Solutions de motion pour robots humanoïdes (actuateurs, moteurs, entraînements) | — | — | — | — |
| Schaeffler Technologies AG & Co. KGAllemagne · 1946 · activité secondaire | N/A | — | — | — | — |
📰 Dans l'actualité
- Goose Creek Candle : quand un robot de palettisation booste l’entrepôt de 60 %24 Septembre 2026
- Intrinsic ouvre son logiciel de robotique industrielle pour accélérer l’IA physique25 Septembre 2026
- FANUC fait parler ses robots industriels pour les programmer à la voix16 Septembre 2026
- RaaS : pourquoi un simple abonnement ne suffit pas pour automatiser l’industrie15 Septembre 2026
- Meta envoie des robots réparer ses data centers : et si votre prochain technicien était un bras articulé ?29 Août 2026
- FANUC et DePeuter automatisent la manutention de tuyaux PVC : une démonstration concrète des limites de la robotique actuelle25 Août 2026